Seu dinheiro rende em real. Sua vida custa em dólar.
Inflação que come o ano, imposto que muda por decreto, regra de investimento reescrita sem aviso. A Mesa Verde opera o seu capital em dólar, no mercado internacional, numa conta aberta no seu nome.
O que fazemos
Consultoria de investimentos no mercado internacional, com foco em liquidez e diversificação entre moedas, índices e commodities. A missão, nas palavras do gestor: fazer o maior lucro possível com o menor risco.
Moedas
EURUSD, USDJPY, AUDUSD, EURJPY, USDCAD, GBPUSD, GBPJPY, NZDUSD, USDMXN
Índices
Principais índices dos Estados Unidos, da Europa e da Ásia.
Commodities
Metais preciosos (ouro, prata), metais industriais (cobre, zinco, alumínio, platina) e energia (petróleo, gás natural, LNG).
As decisões de operação vêm de análise fundamentalista, análise técnica, sinais de compra e venda e robôs desenvolvidos e usados exclusivamente pela Mesa Verde Consultoria.
Como funciona
Onde fica o seu dinheiro: na sua conta, no seu nome. Depósitos e retiradas acontecem apenas entre contas do mesmo CPF.
Nenhum cadastro acontece neste site. A abertura da conta é feita na corretora, no seu nome.
Mecânica do investimento
- Investimento mínimo
- USD 5.000
- Taxa de performance
- 40%sobre lucros
- Taxa de administração
- 0%a.a.
- Drawdown máximo
- 20%
- Alavancagem máxima
- 3x
O produto é a Estratégia Multi-Mercados Internacional. A Mesa Verde atua como consultoria; a custódia e a execução ficam na corretora, na conta do investidor.
Performance
O histórico da estratégia é publicado na lâmina, em base 100, comparado ao S&P 500 e ao CDI. A divulgação do histórico neste site ainda não começou.
A mesma lâmina está no app, sem login: o botão Ver a Lâmina da Estratégia abre o desempenho sem login, com contas anônimas e apenas percentuais. app.mesaverdeconsultoria.com
ATENÇÃO: A operação em contas de investimento internacionais usando alavancagem carrega um alto nível de risco e pode não ser apropriada a todos os investidores. O alto grau de alavancagem pode tanto ser benéfico quanto ser prejudicial ao investimento. Além disso, o investidor deve estar ciente de que performance passada não é indicativo de resultados futuros.
Quem opera
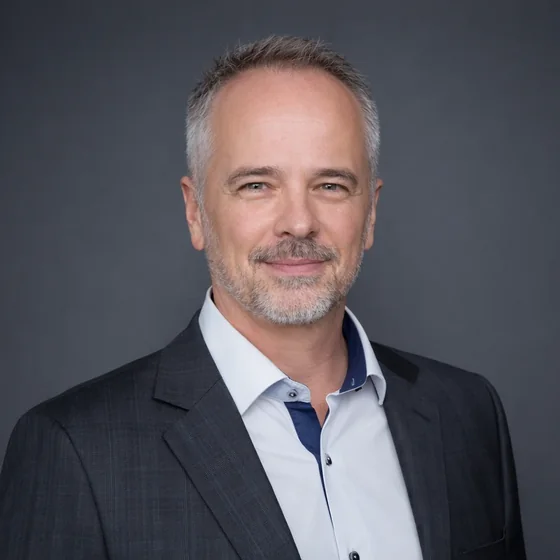
George Brandão
Mais de 30 anos na área financeira — avaliação e apresentação de projetos, captação de investidores e gestão de portfólios — e mais de 25 anos em renda variável, sendo mais de 15 no mercado internacional.
Construiu a carreira como empreendedor e administrador de empresas, conduzindo áreas financeiras e processos de profissionalização, sempre investindo os próprios recursos no mercado. Em 2021 vendeu suas empresas e passou a se dedicar integral e exclusivamente aos mercados financeiros.
A Mesa Verde nasceu dessa transição: profissionalizar uma atividade que até então era conduzida informalmente, entre amigos.
Acompanhamento
Cada investidor acompanha a própria conta no app, pelo celular: patrimônio, desempenho mês a mês, acumulado, calendário e contas. O acesso é pelo e-mail cadastrado na Mesa Verde e um código de seis dígitos enviado para ele.
Além do app, você recebe relatório mensal — é também nesse momento que a taxa de performance é apurada e repassada.
- Conta individual, no seu nome
- Desempenho mês a mês e acumulado
- Relatório mensal
- Lâmina pública, em percentuais
Análises mensais
O relatório que a consultoria escreve no fim de cada mês: o que moveu os preços — petróleo, ouro, juros americanos, bolsas e câmbio — e o que entra no radar do mês seguinte. Clique no mês para ler.
SETEMBRO DE 2026 · LEITURA DE 3 MINUTOS O Fed aperta pela primeira vez no ciclo Warsh e o juro de 10 anos rompe 5%
Setembro de 2026 confirmou sua reputação histórica de pior mês do ano para as bolsas — mas não sem antes entregar surpresas. O mês abriu com o FOMC de 15–16 de setembro subindo os juros em 25bps para 3,75%–4,00%, o primeiro aperto monetário do ciclo Warsh e o primeiro desde 2023, com 16 dos 18 membros do comitê sinalizando mais um hike ainda em 2026. O choque veio em dois tempos: a subida em si era esperada (61% de probabilidade precificada), mas o dot plot hawkish detonou uma venda histórica de Treasuries — o yield do 10 anos rompeu o nível psicológico de 5% em 23 de setembro, tocou 5,29% ao fechar o mês e atingiu o maior nível desde julho de 2007, enquanto o 30 anos escalou a máximas desde 2002.
As bolsas sofreram de forma heterogênea: o Dow Jones foi o mais castigado, caindo 4,3% no mês, arrastado pela queda do setor financeiro (−6,3%) e por pesos pesados como JPMorgan e Goldman que sofrem diretamente com a reavaliação do ciclo de crédito; o S&P 500 cedeu apenas 0,4%, sustentado por semicondutores que se recuperaram 9,5% após o tombo de julho; e o Nasdaq foi o único a subir, avançando 1,9% embalado pelo rali de chips e pela leitura de que a alta do Fed não prejudica a tese de IA de longo prazo.
O ouro — que entrava no mês próximo a US$ 4.500 — tombou quase 7% em setembro, fechando por volta de US$ 4.157, esmagado pela combinação de yields reais em alta, dólar forte e a nova narrativa de que o debasement trade de agosto era prematuro. O petróleo contou outra história: o WTI subiu mais de 8% no mês, com o Brent tocando US$ 99 em meados de setembro, alimentado pela recusa de Trump de reabrir negociações com o Irã antes das eleições de novembro, pela queda nos estoques americanos e pelos cortes voluntários da Arábia Saudita. Na Europa, DAX e STOXX 600 encerraram o mês levemente no vermelho, pressionados pela alta dos yields globais e pela preocupação com os custos energéticos, enquanto o Nikkei japonês seguiu volátil mas próximo da estabilidade, ancorado por um yen que parou de se enfraquecer após o BOJ ter subido os juros para 1,25% em setembro.
Para outubro, a agenda é dominada por dois grandes catalisadores. O primeiro é o payroll de setembro, divulgado na primeira sexta do mês — com o mercado de trabalho ainda aquecido e o Fed sinalizando mais um hike, um dado forte pode detonar nova rodada de venda de bonds e renovar a pressão sobre bolsas e ouro. O segundo é a temporada de resultados, que começa na segunda quinzena: após a recuperação dos chips em setembro, o mercado vai testar se os earnings de Intel, Nvidia e TSMC justificam o rali ou apenas adiaram uma correção mais ampla.
O petróleo é o coringa geopolítico: sem negociações com o Irã antes das eleições de novembro e com a OPEC+ disciplinada, a faixa de US$ 88–100 para o Brent parece sustentável no curto prazo, a menos que um acordo surpresa reabra o Hormuz — cenário de baixa probabilidade, mas que derrubaria o preço violentamente em questão de horas. O ouro entra em outubro tecnicamente fraco, mas com um piso importante em torno de US$ 4.100–4.150, onde a demanda estrutural dos bancos centrais tem historicamente absorvido as quedas. Uma reversão sustentada só acontece se os yields do 10 anos devolverem terreno, o que por sua vez depende de o próximo payroll surpreender para baixo ou de Williams (NY Fed) repetir o sinal dovish que deu no final de setembro, de que o Fed “não precisa se apressar” em outro hike. Para os Treasuries, o 10 anos em 5,29% já pressiona ativamente hipotecas, cartões de crédito e custo de capital das empresas — qualquer deterioração nos dados de consumo pode virar o ciclo antes do previsto, criando oportunidade de compra de bonds que o mercado ainda não está vendo.
AGOSTO DE 2026 · LEITURA DE 3 MINUTOS O ouro tem a maior alta mensal desde 1999 — e Jackson Hole devolve o aperto
Agosto de 2026 entrou para a história dos mercados por uma razão que poucos antecipavam: o ouro registrou sua maior alta mensal desde 1999, acumulando cerca de 14% e tocando US$ 4.696 por onça antes do discurso de Jackson Hole — impulsionado por uma combinação rara de tensão geopolítica, intervenção do Tesouro americano no mercado de bonds e o mecanismo clássico do debasement trade.
O mês começou exatamente onde julho havia terminado, com a espiral de ataques e contra-ataques entre EUA e Irã relançada no primeiro final de semana, mas o humor virou com força nas primeiras sessões: o S&P 500 fechou acima dos 7.737 pontos em 4 de agosto, seu primeiro recorde histórico em dois meses, embalado por esperanças de reabertura do Estreito de Ormuz e pela recuperação espetacular das big techs após o tombo de julho — o Nasdaq acumulou alta de 3,9% no mês, o S&P 500 avançou 2,6% e o Dow Jones subiu 1,3%, seu quinto mês consecutivo de alta. Na Europa, DAX e STOXX 600 operaram em território levemente positivo, beneficiados pela mesma narrativa de alívio geopolítico, enquanto o Nikkei japonês oscilou de forma errática ainda digerindo as consequências da intervenção do BOJ no yen de julho.
O grande catalisador da segunda quinzena foi a intervenção do Tesouro americano: Scott Bessent anunciou a duplicação do programa semanal de recompra de bonds de longo prazo, derrubando temporariamente os yields longos e alimentando o ouro — o 30 anos havia tocado a máxima desde 2007 em 5,31% antes da intervenção. O petróleo oscilou dentro de uma faixa de US$ 81–87 sem tendência clara, alternando entre alívio diplomático e novos ataques, e fechou agosto perto de US$ 84.
O desfecho foi Jackson Hole: Warsh entregou um discurso deliberadamente hawkish em 28 de agosto, declarando que o Fed ainda tem trabalho a fazer para trazer a inflação a 2%, elevando de 31% para 61% a probabilidade de alta de juros em setembro segundo o CME FedWatch, e derrubando o ouro mais de 3% em poucas horas — de US$ 4.630 para US$ 4.455. O yield do 2 anos saltou 11 pontos-base no dia do discurso, o maior movimento em um único dia desde março, enquanto as bolsas fecharam a semana com perdas modestas mas encerraram o mês no positivo.
Para setembro, o dado que vai dominar a agenda é o payroll de agosto — ele determinará se o Fed tem munição para a alta que Warsh sinalizou. Com a inflação PCE em 3,3% no núcleo e o mercado de trabalho ainda aquecido, a probabilidade de alta de 25bps no FOMC de 15–16 de setembro está em 61% ao escrever este relatório. Caso se confirme, seria o primeiro aperto monetário do ciclo Warsh, com impacto direto sobre dólar, yields e ouro — que deve seguir pressionado para baixo, testando a zona de US$ 4.200–4.370 enquanto os yields reais se mantiverem elevados. O petróleo continua sendo o ativo mais imprevisível: qualquer movimento diplomático concreto entre EUA e Irã pode derrubá-lo para US$ 70–75, enquanto nova escalada pode devolvê-lo a US$ 90+.
Setembro é historicamente o pior mês do ano para as bolsas americanas — dado que, combinado a um Fed potencialmente subindo juros, a um calendário repleto de dados (PMIs, JOLTS, ADP, NFP, CPI) e a earnings relevantes de Broadcom e Salesforce, cria condições para volatilidade elevada. As bolsas europeias entram em setembro numa posição relativa melhor que as americanas, mas igualmente vulneráveis a qualquer surpresa hawkish do Fed ou escalada no Oriente Médio. Na Ásia, o Nikkei segue refém do par USDJPY — com o yen ainda fraco após a intervenção de julho não ter sustentado o movimento, qualquer nova valorização do dólar pós-FOMC pode pressionar o índice japonês. Para os Treasuries, o ponto focal é se a tensão que Warsh criou — Fed hawkish sinalizando alta do curto prazo enquanto o Tesouro intervém no longo — é sustentável ou vai forçar um dos dois lados a recuar. Essa fricção entre Fed e Tesouro é provavelmente o risco estrutural mais subestimado para o mês que começa.
JULHO DE 2026 · LEITURA DE 6 MINUTOS O mês mais turbulento do ano: a revolta dos bonds e a desalavancagem nos chips
Julho de 2026 foi, sem exagero, o mês mais turbulento do ano até agora — e olha que a barra já estava alta. O roteiro começou onde junho havia terminado: com o Nasdaq-100 sob pressão, o Fed hawkish e o petróleo numa gangorra geopolítica. O índice de tecnologia chegou a cair quase 7% no mês, sua pior performance mensal desde março de 2025, encadeando seis sessões consecutivas de queda em determinado momento, enquanto o setor de semicondutores protagonizava uma desalavancagem brutal — o VanEck SMH chegou a acumular perda superior a 9% numa única semana.
A Coreia do Sul foi o epicentro da tempestade: o KOSPI chegou a despencar quase 10% em uma única sessão quando startups de IA chinesas anunciaram novos modelos que supostamente reduzem a vantagem americana, contaminando Tóquio, Hong Kong e Wall Street com a mesma narrativa de que os bilhões gastos em capex de IA podem não gerar os retornos prometidos. Na Europa, DAX e STOXX 600 oscilaram em território misto — as bolsas europeias resistiram relativamente melhor, beneficiadas por um perfil setorial menos exposto a semicondutores, mas o ECB manteve juros inalterados e Christine Lagarde evitou qualquer comprometimento, deixando o mercado sem catalisador positivo próprio.
No Oriente Médio, o MoU de junho não sobreviveu a julho: o IRGC lançou mísseis contra bases americanas no Kuwait e Bahrain em 28 de junho, deflagrando uma nova espiral de ataques e contra-ataques que derrubou a paz construída laboriosamente nas semanas anteriores, devolvendo boa parte do prêmio de risco ao petróleo — o Brent chegou a tocar US$ 90 antes de recuar na segunda quinzena com conversas de cessar-fogo sendo retomadas. O ouro voltou a oscilar lateralmente entre US$ 4.000 e US$ 4.100, refletindo forças opostas: o conflito sustentava a demanda por proteção, mas os yields dos Treasuries subindo mantinham o custo de carregamento do metal elevado. Na Ásia, o Nikkei terminou o mês praticamente flat após uma montanha-russa que incluiu o yen atingindo mínimas de 40 anos em 164 por dólar, a intervenção do Ministério das Finanças derrubando o USDJPY para 158, e o BOJ mantendo os juros em 1% — coerente com as previsões, mas sem o sinal de aperto adicional que o mercado especulava.
O grande event risk que encerrou o mês foi o FOMC de 29 de julho, com Warsh mantendo juros e o mercado de bonds se revoltando: o yield do 30 anos bateu na máxima desde 2007 acima de 5,26%, e o 10 anos avançou para 4,70%, com o Dow sofrendo sua pior queda em um único dia desde abril de 2025 — mais de 1.150 pontos. A recuperação veio nos dois últimos dias com resultados estelares de Microsoft (+16% no dia), Amazon (+12%) e um PCE de junho que surpreendeu positivamente ao recuar para 3,3% no núcleo.
Para agosto, o quadro macro continua desafiador, mas com alguns elementos que podem favorecer uma estabilização. O dado mais animador que julho deixou como herança é o PCE de junho: com o núcleo em 3,3% e desacelerando na margem, a narrativa de que o Fed vai ter que subir juros em setembro perde força — e se o payroll de agosto (a ser divulgado no início do mês) vier moderado, o mercado pode começar a reprecificar um Fed mais paciente, o que seria o principal catalisador de alívio para Treasuries e bolsas. O petróleo é o grande coringa: oscilando entre US$ 80 e US$ 90 dependendo do noticiário do Estreito de Ormuz, qualquer movimento diplomático concreto pode devolvê-lo rapidamente para a faixa de US$ 70–75 que as agências projetam como equilíbrio fundamental.
O ouro entra em agosto num patamar tecnicamente mais interessante: com a intervenção do BOJ comprimindo o yen e o diferencial de juros EUA–Japão sendo questionado, há demanda estrutural real para o metal como proteção de carteira — a expectativa é de consolidação entre US$ 4.050 e US$ 4.250, com eventual rompimento para cima caso os yields do 10 anos cedam abaixo de 4,50%. Nas bolsas americanas, a temporada de resultados mostrou que os fundamentos de IA seguem sólidos quando as empresas entregam — Amazon e Microsoft provando o ponto — e o JPMorgan indicou que a desalavancagem em semicondutores provavelmente já atingiu seu pico em julho, o que pode abrir espaço para uma recuperação em agosto. Na Ásia, o Nikkei deve continuar volátil em função do yen e do BOJ, enquanto a Coreia entra em agosto ainda digerindo o impacto da concorrência chinesa em IA. Para o yield do título de 10 anos americano, o viés de curto prazo é de leve recuo em direção a 4,50–4,60% caso o próximo payroll confirme moderação — mas o prêmio de prazo estruturalmente elevado, reflexo das preocupações fiscais e do tom hawkish de Warsh, deve manter qualquer rally de bonds limitado.
JUNHO DE 2026 · LEITURA DE 3 MINUTOS Virada de roteiro: recorde do S&P, colapso do petróleo e o choque do novo Fed
Junho de 2026 foi um mês de virada completa de roteiro. A primeira quinzena ainda seguiu o script de alívio geopolítico: o S&P 500 fechou acima dos 7.600 pontos pela primeira vez na história, e os três principais índices americanos bateram recordes simultâneos em meados do mês, embalados pela assinatura do MoU entre EUA e Irã em 14 de junho e por resultados estelares de semicondutores. O petróleo Brent, que abrira o mês acima de US$ 97, desabou quase 20% — a pior performance mensal desde 2020 —, encerrando junho perto de US$ 73 com a reabertura do Estreito de Ormuz e o esvaziamento do prêmio de risco bélico.
O grande choque, porém, veio do Fed: na primeira reunião sob o novo presidente Kevin Warsh, em 17 de junho, o dot plot revelou nove dos dezoito membros do comitê projetando pelo menos uma alta de juros ainda este ano — reversão completa da expectativa de cortes que dominava o mercado até então. O ouro, que vinha resistindo bravamente à queda do petróleo, finalmente cedeu à força do dólar e dos yields mais altos, rompendo o piso psicológico de US$ 4.000 pela primeira vez desde novembro, fechando o mês com perda mensal de mais de 11%.
Os índices acionários também sofreram nos últimos dez dias: o Nasdaq caiu mais de 6% no mês, pressionado por um forte movimento de desalavancagem no setor de semicondutores que começou na Coreia (KOSPI caiu quase 10% em uma única sessão) e contaminou Tóquio, Hong Kong e Wall Street. Na Europa, o STOXX 600 e o DAX também sentiram o golpe do desmonte da posição global em IA, com o setor de defesa europeu adicionando pressão própria após a notícia de que a Alemanha abandonaria parte de seus planos de rearmamento naval. Nos Treasuries americanos, o yield do título de 10 anos fechou o mês perto de 4,50%, revertendo a trajetória de queda que vínhamos projetando, refletindo o novo tom hawkish do Fed.
Para julho, o grande pivô passa a ser a digestão do novo regime de juros sob Warsh, não mais a geopolítica do Oriente Médio. Com o petróleo já em níveis pré-conflito e o roadmap de 60 dias entre EUA e Irã avançando, o prêmio de risco bélico deve continuar se esvaziando — o WTI tem espaço técnico para testar a faixa de US$ 65–70 caso o OPEC+ confirme aumento de cotas, conforme já vem sendo sinalizado por agências de rating. Nesse cenário, o ouro deve seguir pressionado no curto prazo, mas a queda tende a perder força à medida que o metal se aproxima de zonas de demanda estrutural dos bancos centrais — a expectativa é de consolidação entre US$ 3.900 e US$ 4.100, com qualquer sinalização mais dovish do Fed funcionando como gatilho de recuperação.
O grande fator de risco para as bolsas americanas é a inflação: o núcleo do PCE subiu para 3,3% no relatório de junho, e o mercado já precifica três altas de juros até o fim do ano, com a primeira possivelmente já em setembro — isso deve manter a volatilidade elevada em tech, especialmente em semicondutores, ainda digerindo a desalavancagem que começou na Ásia. Para o yield do título de 10 anos, o viés é de permanência na faixa de 4,40–4,55% enquanto o Fed mantiver o tom hawkish, com risco de subir ainda mais caso os próximos dados de emprego e inflação surpreendam para cima. As bolsas europeias devem seguir mais resilientes que as americanas em termos relativos, mas sem força para um rali consistente enquanto o desmonte da posição global em IA não se estabilizar — o apetite por risco depende, antes de mais nada, de o mercado de semicondutores encontrar um piso técnico confiável.
MAIO DE 2026 · LEITURA DE 3 MINUTOS A geopolítica do Oriente Médio mantém o Brent acima de US$ 100
Maio de 2026 foi um mês dominado pela geopolítica do Oriente Médio. Os mercados globais foram influenciados pelas tensões entre os EUA e o Irã, que mantiveram os preços do petróleo elevados e ampliaram a volatilidade dos ativos. O petróleo Brent chegou a negociar acima dos US$ 100 o barril em boa parte do mês, só recuando para a faixa de US$ 96–98 na última semana, após sinais de que um acordo para reabrir o Estreito de Ormuz poderia estar se aproximando. O ouro, paradoxalmente, não se beneficiou da instabilidade: o metal enfrentou forte pressão de venda desde o final de fevereiro, à medida que a disparada do petróleo alimentou preocupações com a inflação e fortaleceu expectativas de uma política monetária mais restritiva, terminando o mês na casa de US$ 4.400–4.550 por onça.
Nos índices acionários, o S&P 500 encerrou maio em alta, sustentado pelo desempenho positivo dos setores de tecnologia e energia, com o avanço das empresas ligadas à inteligência artificial e a valorização do petróleo beneficiando as companhias do setor energético. Na Europa, o humor foi mais instável — o STOXX 600 e o DAX chegaram a recuar mais de 1,5% em meados do mês, com investidores reagindo à incerteza política no Reino Unido e às tensões persistentes em torno do conflito com o Irã —, embora tenham se recuperado parcialmente com os sinais de cessar-fogo. Na Ásia, o quadro foi misto: o Nikkei chegou a subir quase 3% nos dias em que o alívio geopolítico prevaleceu, enquanto Xangai e Hong Kong oscilaram sem direção clara. Nos Treasuries americanos, o yield do título de 10 anos encerrou o mês em 4,45%, após ter tocado uma máxima de 16 meses em 4,70% no dia 20 de maio.
Para junho, o grande pivô continuará sendo o desfecho das negociações EUA–Irã. Washington e Teerã estão prontos para estender seu cessar-fogo por 60 dias e iniciar conversas sobre o programa nuclear iraniano, com a possibilidade de reabrir o Estreito de Ormuz — o que, se confirmado, deve pressionar o petróleo de volta para baixo de US$ 90 o barril e aliviar a curva de inflação. Nesse cenário, o ouro tende a se recuperar moderadamente, com a demanda estrutural dos bancos centrais funcionando como piso.
O dado mais recente do PCE americano veio abaixo do esperado, reduzindo os temores de que o choque energético agravaria permanentemente o quadro inflacionário, o que abre espaço para as yields dos Treasuries recuarem ainda um pouco mais — provavelmente testando a faixa de 4,25–4,40% para o título de 10 anos em junho, embora o mercado já precifique que o Fed manterá os juros sem alterações bem até 2027. As bolsas americanas e asiáticas devem continuar com viés positivo caso o quadro geopolítico se estabilize, enquanto a Europa pode surpreender para cima dado o quanto ficou para trás nos últimos dois meses — especialmente o DAX e o STOXX 600, que têm espaço para recuperar terreno se o petróleo ceder e o apetite por risco global melhorar.
Reportagens
O que a imprensa publica sobre o assunto que move a consultoria: patrimônio brasileiro protegido fora do país.
Economistas pioram previsões para déficit fiscal e dívida pública em 2026, mostra Prisma
O Prisma Fiscal de outubro piorou a mediana do déficit primário de 2026 para R$ 53,0 bilhões e a dívida bruta para 83,4% do PIB, com 2027 ainda em 87% do PIB.
IPCA: inflação sobe 0,82% em setembro, acima do esperado
O índice oficial de inflação subiu 0,82% em setembro, acima dos 0,73% esperados pelo mercado, e levou o acumulado de doze meses a 4,58%, segundo o IBGE. Todos os grupos de despesa subiram: a energia elétrica residencial teve o maior impacto individual e a alimentação voltou a pressionar depois de três quedas seguidas.
Nova taxação leva famílias de alto patrimônio a ampliar investimentos no exterior
O Brasil subiu do 6º para o 3º lugar entre as jurisdições mais complexas do mundo para negócios, segundo o índice do TMF Group, e voltou a reter 10% na fonte sobre dividendos pagos a não residentes. Para os entrevistados, a pergunta das famílias deixou de ser se devem ter ativos fora do país e passou a ser quanto do patrimônio continua exposto ao Brasil.
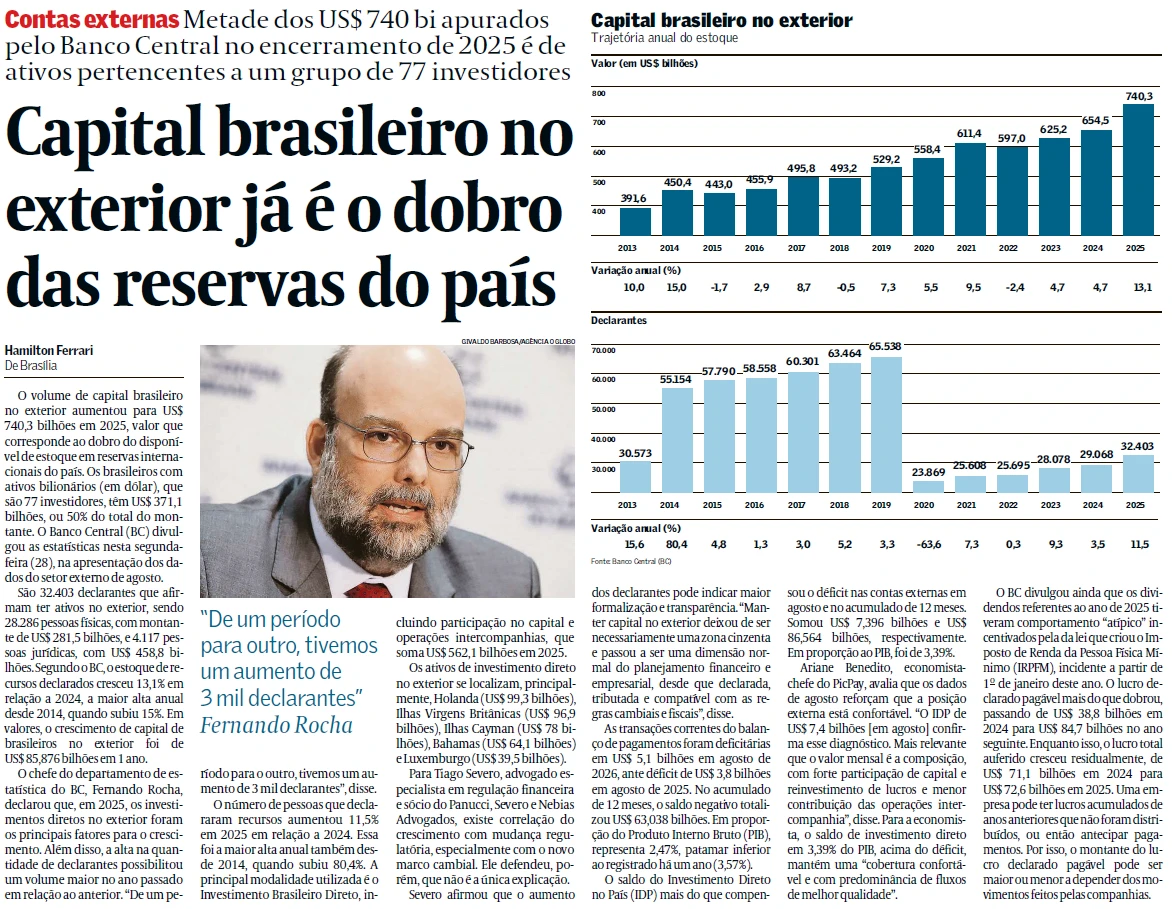
Capital brasileiro no exterior já é o dobro das reservas do país
O estoque de ativos de brasileiros fora do país fechou 2025 em US$ 740,3 bilhões, alta de 13,1% no ano — a maior desde 2014. Um grupo de 77 investidores responde por US$ 371,1 bilhões, metade do total, segundo os dados do Banco Central.
Mudança de regras eleva custos e afasta investimentos, dizem especialistas
No evento CNN Talks, em Brasília, autoridades e especialistas apontaram que alterações tributárias e regulatórias feitas sem aviso elevam o custo dos projetos e afastam o investimento de longo prazo. Entre os exemplos citados, o imposto de 12% sobre a exportação de petróleo, criado por medida provisória.
Reforma Tributária pode ser suspensa? Especialistas respondem
Tributaristas avaliam a proposta de suspender a reforma tributária por um ano. Juridicamente é possível, mas exigiria nova emenda constitucional, e o efeito provável seria atraso e judicialização. O que fica em jogo, dizem os entrevistados, é a previsibilidade de quem investe.
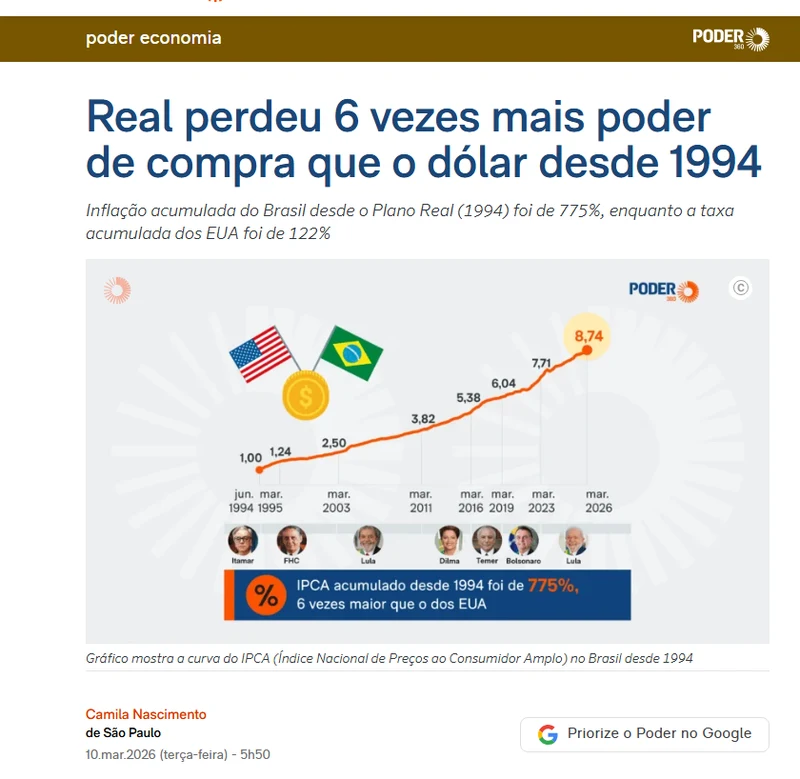
Real perdeu 6 vezes mais poder de compra que o dólar desde 1994
Levantamento da Austin Rating compara a inflação acumulada desde o Plano Real: 775% no Brasil contra 122% nos Estados Unidos. Se o câmbio tivesse apenas acompanhado essa diferença, o dólar estaria em R$ 8,74, contra os R$ 5,16 do dia da publicação. A própria reportagem lembra que a conta é simplificada e deixa de fora juros, risco-país e fluxo de capital.
Vídeos
Explicações curtas, gravadas para o celular: como instalar e usar o app e os conceitos que voltam sempre na conversa com a consultoria.
Dúvidas frequentes
As perguntas que voltam sempre na primeira conversa — inclusive as desconfortáveis. Clique na pergunta para ler a resposta.
Onde fica o meu dinheiro? Com quem ele fica?
Na sua conta, aberta no seu CPF na corretora de sua escolha. O dinheiro não passa pela Mesa Verde em nenhum momento: a consultoria recebe uma senha de operação, que permite enviar ordens de compra e venda e nada mais. Depósitos e retiradas acontecem apenas entre contas de mesma titularidade, as suas, via PIX.
A Mesa Verde pode retirar dinheiro da minha conta?
Não. A senha de operação dá acesso a operar, não a transferir. Qualquer retirada é pedida por você e cai em conta do mesmo CPF — nunca em conta da Mesa Verde, nunca em conta de terceiro.
Preciso enviar documentos por este site?
Não. Aqui não há formulário nem cadastro: a abertura da conta é feita na corretora, no seu nome, e a consultoria só guarda os dados necessários ao contrato e às exigências regulatórias. O que é coletado e como é tratado está na Política de Privacidade.
É um fundo? É regulado?
Não é fundo. Não há cotas, não há resgate em D+, não há patrimônio comum: o que existe é a sua conta, no seu nome, operada por um gestor. George Brandão é credenciado pela CVM para a atividade de administração de carteiras de valores mobiliários e tem as certificações CGA, CGE e CFG da ANBIMA.
Vale dizer o outro lado com a mesma clareza: por não ser fundo nem produto bancário, não existe aqui cobertura de fundo garantidor. O que protege o investidor é a titularidade da conta, os limites de risco escritos em contrato e a transparência do acompanhamento.
O investimento é protegido pelo FGC?
Não — e a resposta honesta vai além do nosso caso: nenhum investimento em renda variável é protegido pelo FGC. Não esta operação, não ações, não fundos de ações, não câmbio, não derivativos, em lugar nenhum. O Fundo Garantidor de Créditos cobre apenas algumas classes de renda fixa emitidas por instituições financeiras associadas: depósito à vista e conta-corrente, poupança, CDB e RDB, LCI e LCA, letras de câmbio e letras hipotecárias — até R$ 250 mil por CPF em cada conglomerado financeiro, com teto global de R$ 1 milhão a cada quatro anos. Mesmo dentro da renda fixa há exceções: Tesouro Direto, debêntures e fundos de investimento ficam de fora.
Quem oferece renda variável com promessa de garantia está mentindo ou vendendo outra coisa. O que protege você aqui é de outra natureza, e está descrito nas perguntas acima: a conta é sua, aberta no seu CPF, o dinheiro nunca passa pela Mesa Verde, a senha de operação não permite transferências e os limites de risco estão escritos em contrato. Contra oscilação de mercado não há garantidor — o resultado pode ser negativo, e já foi.
E se a Mesa Verde deixar de existir?
A conta continua sendo sua, com o saldo que tiver. Para interromper a operação basta revogar a senha de operação na corretora — nenhuma assinatura da consultoria é necessária para você acessar, sacar ou encerrar a sua conta.
Qual é a rentabilidade garantida?
Nenhuma. Este é um investimento arrojado e de retorno variável, e o histórico tem meses negativos — alguns deles pesados. O resultado mês a mês está na seção Performance e na lâmina da estratégia, sem recorte: é o que aconteceu, não o que se espera que aconteça.
Quem precisa de rendimento previsível tem produto melhor do que este, e a consultoria diz isso antes de abrir conta.
E se eu perder? Existe um limite?
Existe um limite escrito em contrato: alavancagem máxima de 3x e perda máxima de 20% do patrimônio (drawdown). Ao atingir esse limite as posições são encerradas, e só voltam a ser abertas com a sua autorização por e-mail.
Isso reduz o tamanho do estrago, mas não elimina a perda. É por isso que a recomendação é destinar a esta estratégia apenas a parte arrojada do patrimônio.
Quanto do meu patrimônio faz sentido investir aqui?
A sugestão é em torno de 10% do patrimônio financeiro — o pedaço arrojado da carteira, aquele que pode oscilar sem mexer na sua vida. Não é lugar para a reserva de emergência, nem para o dinheiro de um objetivo com data marcada.
Por quanto tempo preciso deixar o dinheiro aplicado?
O horizonte recomendado é de pelo menos 12 meses. Em janelas curtas a oscilação domina o resultado: um mês ruim no começo diz pouco sobre a estratégia e muito sobre o momento em que você entrou.
Por que dólar? Não acredito mais no Brasil?
Investir fora não é abandonar o Brasil. É diversificar moeda e mercado numa vida que já é global: a viagem, a faculdade do filho, o equipamento importado e boa parte do que você consome são cotados em dólar, mesmo quando pagos em real.
Quanto custa?
Taxa de administração de 0% e taxa de performance de 40% sobre o lucro — e apenas sobre novo topo de patrimônio, pelo critério da marca d'água. Não há taxa de entrada, taxa de saída nem mensalidade: em mês sem lucro novo, a consultoria não recebe nada.
O que é a marca d'água, na prática?
A marca d'água é o maior patrimônio que já foi usado como base de cobrança na sua conta. Suponha que o patrimônio caia 10% num mês e suba 8% no mês seguinte: há ganho no segundo mês, mas não há cobrança, porque você ainda não voltou ao topo anterior.
Quando o patrimônio supera esse topo, a taxa incide só sobre o que passou dele, não sobre todo o ganho do mês. Em outras palavras: a consultoria só é paga de novo depois de recuperar a perda.
Como e quando a taxa é paga?
No fechamento de cada mês, junto com o relatório mensal. A taxa é convertida em reais pelo câmbio PTAX, a consultoria emite nota fiscal e o pagamento é feito por PIX. Nada é debitado da sua conta na corretora.
Tenho mais de uma conta. Como fica o cálculo?
O cálculo é feito por CPF: as suas contas são somadas, e o prejuízo de uma abate o lucro da outra antes de qualquer cobrança. Você recebe os extratos de cada conta e um consolidado, com uma única apuração de taxa.
Como eu começo?
A conversa é direta com a consultoria, por e-mail ou WhatsApp. Depois do contrato, você abre a conta na corretora no seu nome, transfere o valor a partir de uma conta sua, via PIX, e libera a senha de operação. A partir daí a operação começa e o acompanhamento é pelo app.
Qual é o valor mínimo?
O mínimo atual é de USD 5.000. Não é um valor arbitrário: abaixo dele a replicação proporcional das operações perde precisão, porque os lotes mínimos do mercado passam a pesar demais na conta.
Posso aportar mais depois?
Sim, a qualquer momento, sempre a partir de conta de mesma titularidade. O capital novo entra na alocação proporcional, do mesmo jeito que o inicial, e a apuração da taxa considera o aporte — aporte não é lucro.
Posso sacar quando quiser?
Sim, para conta do mesmo CPF, via PIX. No saque parcial não é preciso interromper nada. No saque integral, as posições em aberto precisam ser encerradas antes do pedido, porque o saldo só é conhecido depois de fechadas as operações. O horizonte recomendado continua sendo de pelo menos 12 meses.
E se eu quiser parar?
Não há multa nem carência. As posições são encerradas, o saldo é transferido para conta sua e a senha de operação é revogada. A conta na corretora é sua: você decide se a mantém aberta ou se a encerra.
Como acompanho a minha conta?
Pelo app, no celular, com acesso pelo e-mail cadastrado na Mesa Verde e um código de seis dígitos enviado para ele. Lá estão o patrimônio, o desempenho de cada mês, o acumulado, o calendário dia a dia e as suas contas. Além do app, você recebe o relatório mensal por e-mail.
O que vem no relatório mensal?
Patrimônio no início e no fim do mês, rendimento do período, acumulado desde o início, marca d'água anterior, base de cálculo e valor da taxa de performance, o câmbio PTAX usado na conversão e a nota fiscal correspondente. É o mesmo documento que serve de comprovante do que foi cobrado.
E o imposto de renda?
O ganho é tributado como ganho de capital, à alíquota de 15%, e a apuração é de responsabilidade do investidor. Para facilitar, a consultoria entrega um relatório anual com o rendimento e o imposto devido por conta e no total, no formato que o contador precisa. A recomendação é sempre conferir com o seu contador antes de declarar.
Preciso entender de mercado?
Não para operar — isso é trabalho da consultoria. Mas é preciso entender o risco: que o resultado varia, que existem meses negativos e que o dinheiro aqui tem horizonte de anos, não de semanas. Essa parte não se delega.
Ficou alguma dúvida de fora? Fale com a consultoria — a resposta vem do gestor, não de um atendimento.
Rentabilidade variável. Performance passada não é indicativo de resultados futuros. Operar com alavancagem envolve alto risco.
Contato
A conversa é direta com a consultoria. Não há formulário, não pedimos CPF nem documento aqui — o cadastro acontece na corretora.